Een persoonlijke lening kan uitkomst bieden wanneer u een grote uitgave wilt financieren, zoals een auto, een verbouwing of nieuwe meubels. U leent een vooraf afgesproken bedrag en betaalt dit in vaste termijnen terug. Daardoor weet u meestal vanaf het begin hoeveel u maandelijks betaalt en wanneer de lening is afgelost.
Zoekt u naar informatie over een lening persoonlijke situaties? Dan is het belangrijk om niet alleen naar het leenbedrag te kijken. De rente, looptijd en voorwaarden bepalen samen wat de lening u uiteindelijk kost.
Bij een persoonlijke lening ontvangt u het afgesproken bedrag in één keer op uw rekening. Daarna betaalt u maandelijks een vast bedrag terug. Dat bedrag bestaat doorgaans uit rente en aflossing. De rente en looptijd worden bij het afsluiten vastgelegd, waardoor uw maandlasten tijdens de looptijd meestal gelijk blijven.
Een persoonlijke lening verschilt daarmee van een doorlopend krediet, waarbij u binnen een kredietlimiet geld kunt opnemen en afgeloste bedragen soms opnieuw kunt gebruiken. Bij een persoonlijke lening leent u een specifiek bedrag voor een bepaalde periode.
Een persoonlijke lening wordt vaak gebruikt voor een duidelijke, eenmalige uitgave, bijvoorbeeld:
Leen alleen voor een uitgave die u nodig heeft en waarvan de kosten passen bij uw budget. Geld lenen kost geld en brengt een betalingsverplichting met zich mee.
Vergelijk aanbieders niet alleen op het maandbedrag. Een langere looptijd kan de maandlasten verlagen, maar u betaalt dan vaak langer rente. Bekijk daarom altijd het totale bedrag dat u gedurende de hele looptijd terugbetaalt.
Let bij het vergelijken onder meer op:
Een kredietverstrekker beoordeelt onder andere uw inkomen, vaste lasten en bestaande financiële verplichtingen. Ook kan een registratie bij het Bureau Krediet Registratie (BKR) een rol spelen bij de beoordeling. Een aanvraag leidt dus niet automatisch tot een lening; de aanbieder bepaalt of de lening verantwoord en haalbaar is.
Maak vooraf een overzicht van uw inkomsten en uitgaven. Houd daarbij ruimte voor onverwachte kosten. Als u twijfelt of de maandlasten haalbaar zijn, kan het verstandig zijn minder te lenen, de uitgave uit te stellen of eerst advies in te winnen.
Neem de tijd om meerdere aanbiedingen naast elkaar te leggen. Vergelijk hetzelfde leenbedrag en dezelfde looptijd om de verschillen goed te kunnen beoordelen. Lees ook de volledige voorwaarden voordat u akkoord gaat. Let bijvoorbeeld op de mogelijkheden om eerder af te lossen en wat er gebeurt als uw financiële situatie verandert.
Een persoonlijke lening kan overzicht bieden doordat het bedrag, de rente en de aflossing vooraf zijn afgesproken. Of deze lening geschikt is, hangt echter af van uw doel, budget en persoonlijke omstandigheden. Door zorgvuldig te vergelijken en naar de totale kosten te kijken, kunt u beter bepalen welke keuze bij u past.
Een persoonlijke lening is een lening waarbij u een afgesproken bedrag in één keer ontvangt en dit in vaste maandelijkse termijnen terugbetaalt. De rente en looptijd staan doorgaans vooraf vast, waardoor u weet wat uw maandlasten zijn en wanneer de lening is afgelost. Houd er rekening mee dat geld lenen kosten met zich meebrengt; vergelijk daarom de totale kosten en voorwaarden voordat u een lening afsluit.
Bij een persoonlijke lening leent u een vooraf afgesproken bedrag, dat meestal in één keer op uw rekening wordt gestort. U betaalt de lening vervolgens terug in vaste maandelijkse termijnen, bestaande uit aflossing en rente. De rente en looptijd worden vooraf vastgelegd, zodat u doorgaans weet wat uw maandlasten zijn en wanneer de lening is afgelost. Controleer vóór het afsluiten altijd de totale terugbetaling en de voorwaarden, bijvoorbeeld voor extra aflossen.
U kunt een persoonlijke lening gebruiken voor een eenmalige, grotere uitgave, zoals een auto, een verbouwing, nieuwe meubels of huishoudelijke apparatuur. Omdat u het afgesproken bedrag meestal in één keer ontvangt en terugbetaalt in vaste maandelijkse termijnen, weet u vooraf waar u aan toe bent. Leen alleen voor een duidelijk doel en controleer of de maandlasten binnen uw budget passen. Houd er rekening mee dat geld lenen geld kost.
Hoeveel u kunt lenen met een persoonlijke lening hangt af van uw financiële situatie. Een kredietverstrekker kijkt onder meer naar uw inkomen, vaste lasten, bestaande leningen en eventuele BKR-registraties. Ook de gewenste looptijd en het maandbedrag spelen een rol. Vraag daarom alleen een bedrag aan waarvan de maandlasten binnen uw budget passen, en vergelijk de totale kosten en voorwaarden van verschillende aanbieders voordat u een beslissing neemt.
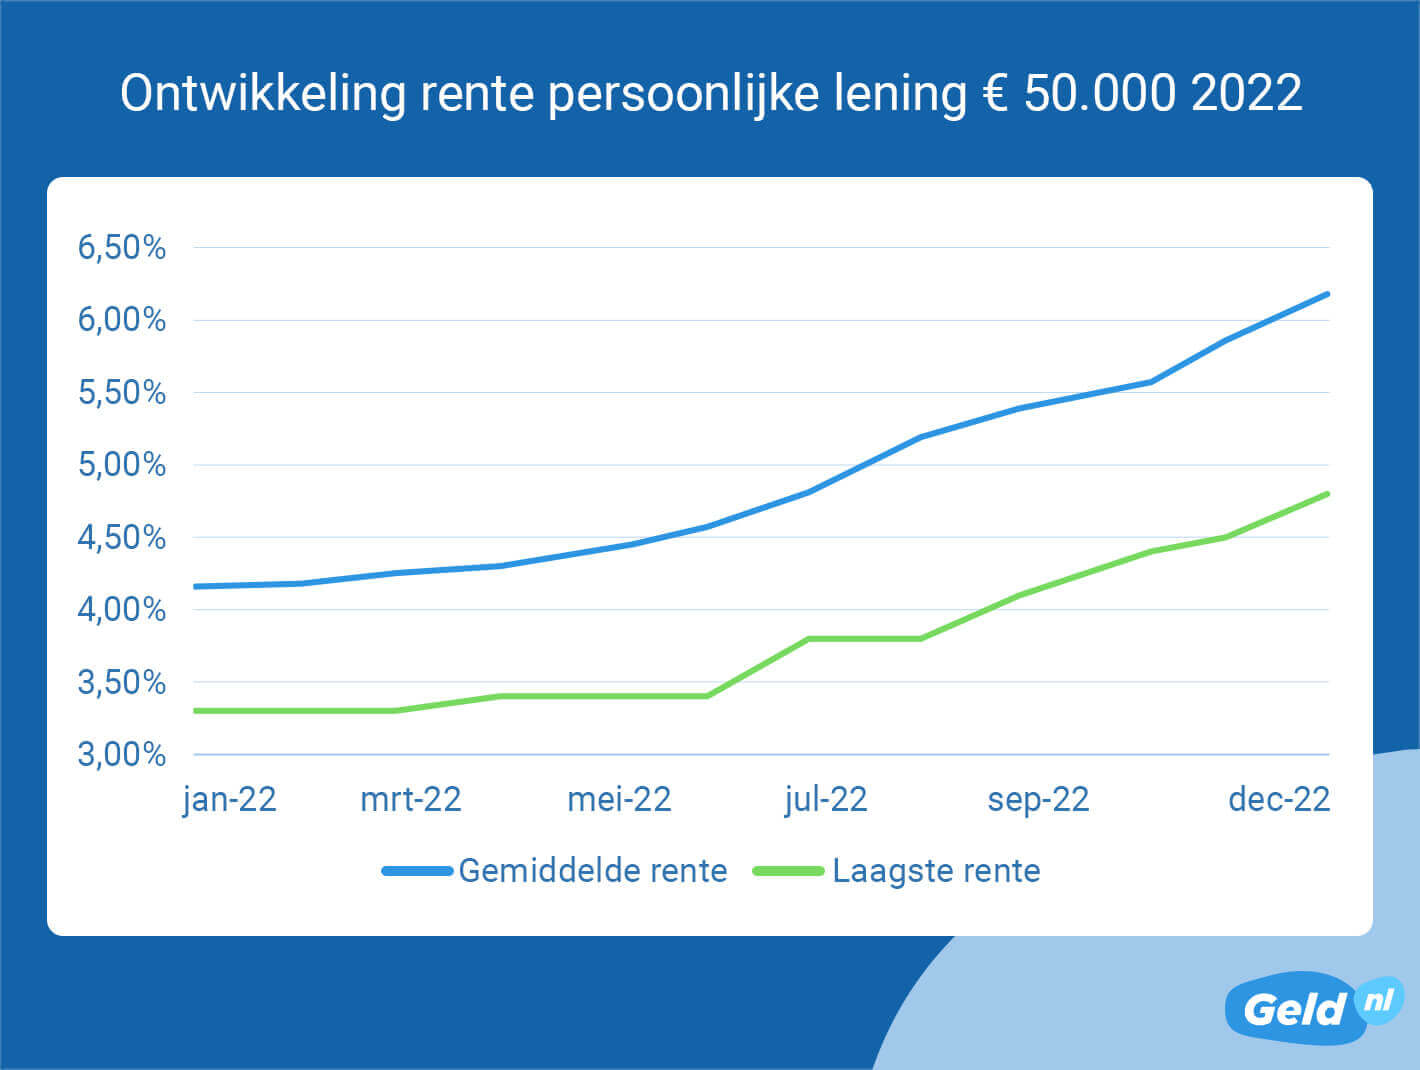
De rente voor een persoonlijke lening verschilt per aanbieder en hangt onder meer af van het leenbedrag, de looptijd en uw financiële situatie. Vaak staat de rente vast tijdens de looptijd, zodat u vooraf weet welk maandbedrag u betaalt. Vergelijk niet alleen het rentepercentage, maar ook de totale kosten en voorwaarden van verschillende aanbieders. Het rentepercentage dat u uiteindelijk krijgt, wordt bepaald na beoordeling van uw aanvraag.
De maandlasten van een persoonlijke lening bestaan uit rente en aflossing. Hoe hoog uw maandbedrag is, hangt onder meer af van het geleende bedrag, de rente en de looptijd. Omdat deze afspraken meestal vooraf vaststaan, betaalt u doorgaans elke maand hetzelfde bedrag. Een langere looptijd kan de maandlasten verlagen, maar u betaalt mogelijk meer rente over de hele periode. Vergelijk daarom niet alleen het maandbedrag, maar ook de totale kosten van de lening.
Ja, een persoonlijke lening kunt u meestal geheel of gedeeltelijk eerder aflossen. Of daar kosten aan verbonden zijn, hangt af van de voorwaarden van uw kredietverstrekker. Bij consumentenkrediet kan een vergoeding voor vervroegd aflossen onder voorwaarden wettelijk begrensd zijn; sommige aanbieders rekenen helemaal geen kosten. Controleer daarom uw leningsovereenkomst of vraag de aanbieder om een aflosbedrag en eventuele kosten.
Bij een persoonlijke lening leent u een vast bedrag in één keer. De rente, looptijd en maandelijkse aflossing worden vooraf afgesproken, zodat u doorgaans weet wanneer de lening is afgelost. Bij een doorlopend krediet kunt u binnen een afgesproken kredietlimiet geld opnemen en afgeloste bedragen soms opnieuw gebruiken. De rente is daarbij vaak variabel en de looptijd kan minder vaststaan. Welke vorm past, hangt af van uw leendoel en financiële situatie; vergelijk daarom altijd de rente, totale kosten en voorwaarden.
Let bij het vergelijken van persoonlijke leningen niet alleen op de rente of het maandbedrag, maar ook op de totale kosten over de hele looptijd. Vergelijk aanbiedingen voor hetzelfde leenbedrag en dezelfde looptijd en controleer of de rente vaststaat. Bekijk daarnaast de voorwaarden voor extra aflossen, eventuele bijkomende kosten en wat er gebeurt als u uw maandlasten niet meer kunt betalen. Kies een lening waarvan de maandlasten passen binnen uw budget, ook als uw financiële situatie verandert.
