Een persoonlijke lening kan uitkomst bieden als u geld nodig hebt voor een verbouwing, een auto of andere grote uitgave. Heeft u al een hypotheek of wilt u binnenkort een huis kopen? Dan is het belangrijk om te weten dat een persoonlijke lening invloed kan hebben op uw financiële ruimte en op de voorwaarden van uw hypotheek.
Bij een persoonlijke lening leent u een vast bedrag. U betaalt dit doorgaans in vaste maandelijkse termijnen terug, met rente en een afgesproken looptijd. Dat geeft vooraf duidelijkheid over uw maandlasten en de einddatum van de lening.
Een hypotheek is meestal een lening voor de aankoop of verbetering van een woning, waarbij de woning als onderpand dient. Een persoonlijke lening is doorgaans niet gekoppeld aan uw huis. Daardoor verschillen de voorwaarden, rente en looptijd.
Wilt u een huis kopen, dan kan een bestaande persoonlijke lening invloed hebben op het bedrag dat u maximaal kunt lenen voor uw hypotheek. Hypotheekverstrekkers beoordelen uw inkomsten en vaste financiële verplichtingen. De maandlasten van een lening verminderen doorgaans de ruimte die overblijft voor hypotheeklasten.
Ook kan een persoonlijke lening bij het Bureau Krediet Registratie (BKR) geregistreerd staan. Een hypotheekverstrekker kan deze informatie meewegen bij de beoordeling van uw aanvraag. Vraag daarom vóór het afsluiten van een lening na wat de gevolgen kunnen zijn voor uw hypotheekplannen.
Ook als u al een hypotheek hebt, kijkt een kredietverstrekker of u de extra maandlasten kunt dragen. Houd bij uw berekening rekening met uw hypotheeklasten, energiekosten, verzekeringen en andere vaste uitgaven. Zo voorkomt u dat een lening op papier betaalbaar lijkt, maar in uw dagelijkse budget te weinig ruimte overlaat.
Een persoonlijke lening kan daarnaast gevolgen hebben als u later uw hypotheek wilt verhogen of oversluiten. De lening kan dan worden meegenomen in de beoordeling van uw financiële verplichtingen.
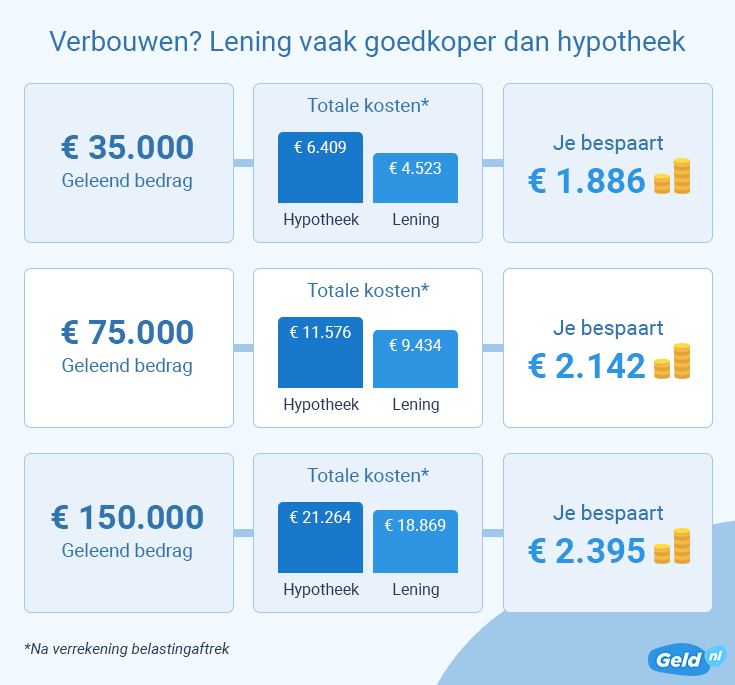
Voor een verbouwing kunt u soms kiezen tussen een persoonlijke lening en het verhogen van uw hypotheek. Welke optie geschikt is, hangt onder meer af van het benodigde bedrag, uw inkomen, de beschikbare overwaarde, de rente en de bijkomende kosten.
Vergelijk niet alleen de rente, maar ook alle bijkomende kosten en het totaalbedrag dat u over de volledige looptijd terugbetaalt.
De rente op een persoonlijke lening is niet automatisch fiscaal aftrekbaar. Gebruikt u de lening voor aankoop, onderhoud of verbetering van uw eigen woning, dan kan renteaftrek onder voorwaarden mogelijk zijn. Daarbij gelden onder meer regels voor het doel van de lening en de manier waarop u deze aflost. Bewaar daarom facturen en andere bewijsstukken en controleer uw situatie bij de Belastingdienst of een belastingadviseur.
Leent u bijvoorbeeld voor meubels, een auto of algemene uitgaven, dan geldt doorgaans niet dezelfde fiscale behandeling als bij een lening voor de eigen woning.
Een persoonlijke lening kan het overwegen waard zijn wanneer u een duidelijk bedrag nodig hebt, vaste maandlasten prettig vindt en de aflossing binnen uw budget past. Kijk daarbij kritisch naar de looptijd: een langere looptijd verlaagt vaak de maandlast, maar kan de totale rentekosten verhogen.
Een persoonlijke lening naast een hypotheek kan financiële mogelijkheden bieden, maar vergroot ook uw maandelijkse verplichtingen. Vergelijk meerdere opties en controleer wat de lening betekent voor uw hypotheekruimte, totale kosten en eventuele belastingaftrek. Bij twijfel kan een hypotheekadviseur of financieel adviseur uw persoonlijke situatie met u doornemen.
Een persoonlijke lening verlaagt vaak het maximale hypotheekbedrag dat u kunt lenen. De maandelijkse aflossing en rente tellen namelijk mee als financiële verplichtingen, waardoor er minder ruimte overblijft voor hypotheeklasten. Wilt u binnenkort een woning kopen of uw hypotheek verhogen? Bespreek dan eerst met een hypotheekadviseur wat de lening betekent voor uw leencapaciteit.
Meld bestaande leningen altijd bij uw hypotheekadviseur, ook als het om een relatief klein bedrag gaat. Persoonlijke leningen, creditcardschulden en roodstand kunnen invloed hebben op hoeveel u verantwoord kunt lenen voor uw hypotheek. Door uw financiële verplichtingen volledig en op tijd te bespreken, kan uw adviseur uw mogelijkheden nauwkeuriger inschatten en voorkomt u verrassingen tijdens de hypotheekaanvraag.
Vergelijk bij een persoonlijke lening niet alleen de rente, maar ook de looptijd en de totale kosten. Een langere looptijd kan de maandlasten verlagen, maar betekent vaak dat u langer rente betaalt. Kijk daarom naar het totaalbedrag dat u gedurende de hele looptijd terugbetaalt en controleer of de maandlasten passen naast uw hypotheek en andere vaste uitgaven.
Leen alleen het bedrag dat u echt nodig hebt. Een hogere persoonlijke lening betekent meestal hogere maandlasten en meer rente over de hele looptijd. Dat kan ook uw financiële ruimte verkleinen, bijvoorbeeld als u later uw hypotheek wilt verhogen of oversluiten. Bereken daarom vooraf de kosten van uw plannen en houd rekening met eventuele bijkomende uitgaven. Zo voorkomt u dat u onnodig veel leent en blijft uw budget beter beheersbaar.
Vraag niet zomaar een persoonlijke lening aan voordat u een hypotheek aanvraagt. De extra maandlasten kunnen uw leencapaciteit verlagen, waardoor u mogelijk minder hypotheek kunt krijgen. Een lening kan bovendien bij het BKR geregistreerd staan en door hypotheekverstrekkers worden meegewogen. Bespreek uw plannen daarom eerst met een hypotheekadviseur en vergelijk de gevolgen voordat u een lening afsluit.
Heeft u kleine schulden, zoals een roodstand of een aankoop op afbetaling? Los deze dan waar mogelijk af voordat u een hypotheek aanvraagt. Minder openstaande schulden kunnen uw maandelijkse verplichtingen verlagen en mogelijk meer ruimte geven bij de beoordeling van uw hypotheekaanvraag. Gebruik hiervoor niet zomaar al uw spaargeld: houd voldoende buffer over voor onverwachte uitgaven en vergelijk eventuele afloskosten met de besparing. Controleer ook of vervroegd aflossen mogelijk is en bespreek uw situatie zo nodig met een financieel adviseur.
Controleer voordat u een persoonlijke lening afsluit of u extra kunt aflossen zonder boete. Extra aflossen kan helpen om uw schuld sneller te verlagen en de totale rentekosten te beperken. De voorwaarden verschillen per kredietverstrekker: soms kunt u onbeperkt boetevrij aflossen, terwijl er in andere gevallen beperkingen of kosten gelden. Bekijk daarom de afspraken in uw leenovereenkomst en houd er rekening mee dat een persoonlijke lening ook invloed kan hebben op uw hypotheekruimte.
Vraag vóór het afsluiten van een persoonlijke lening advies over de mogelijke fiscale gevolgen. Gebruikt u het geleende bedrag voor de aankoop, het onderhoud of de verbetering van uw eigen woning, dan kan de rente onder bepaalde voorwaarden aftrekbaar zijn. De regels hangen af van uw situatie en het doel van de lening. Een belastingadviseur of de Belastingdienst kan helpen duidelijkheid te krijgen over uw mogelijkheden en welke documenten u moet bewaren.
