Wie geld leent voor bijvoorbeeld een auto, een verbouwing of andere grote uitgave, wil weten wat het krediet uiteindelijk kost. De rente op een persoonlijk krediet bepaalt voor een belangrijk deel hoeveel u terugbetaalt. Maar een rentepercentage vertelt niet het hele verhaal: ook de looptijd, het leenbedrag en eventuele bijkomende kosten spelen mee.
Een persoonlijk krediet is een lening waarbij u vooraf een bedrag, rente en looptijd afspreekt. U ontvangt het leenbedrag meestal in één keer en betaalt vervolgens iedere maand een vast bedrag terug. Dat maandbedrag bestaat uit rente en aflossing.
Bij een persoonlijke lening staat de rente doorgaans vast tijdens de afgesproken looptijd. Daardoor verandert uw maandbedrag niet door schommelingen op de rente- of financiële markt. U weet dus vooraf waar u aan toe bent, zolang de afspraken uit uw kredietovereenkomst worden nagekomen.
De rente die een kredietverstrekker aanbiedt, is niet voor iedereen hetzelfde. De hoogte kan onder meer afhangen van:
Een aanvraag leidt daarom niet altijd tot het rentepercentage dat u op een algemene website of in een advertentie ziet. Het persoonlijke aanbod hangt af van uw situatie en de beoordeling door de kredietverstrekker.
Bij het vergelijken van leningen is het verstandig om ook te kijken naar het jaarlijks kostenpercentage (JKP) en het totale terug te betalen bedrag. Het JKP geeft de jaarlijkse kosten van het krediet weer en kan helpen om aanbiedingen beter te vergelijken. Controleer daarnaast of er andere kosten of voorwaarden gelden.
Een lagere maandlast betekent niet automatisch dat een lening goedkoper is. Als de looptijd langer is, betaalt u mogelijk over een langere periode rente. Vergelijk daarom bij voorkeur leningen met hetzelfde leenbedrag en kijk zowel naar de maandtermijn als naar het totaalbedrag dat u terugbetaalt.
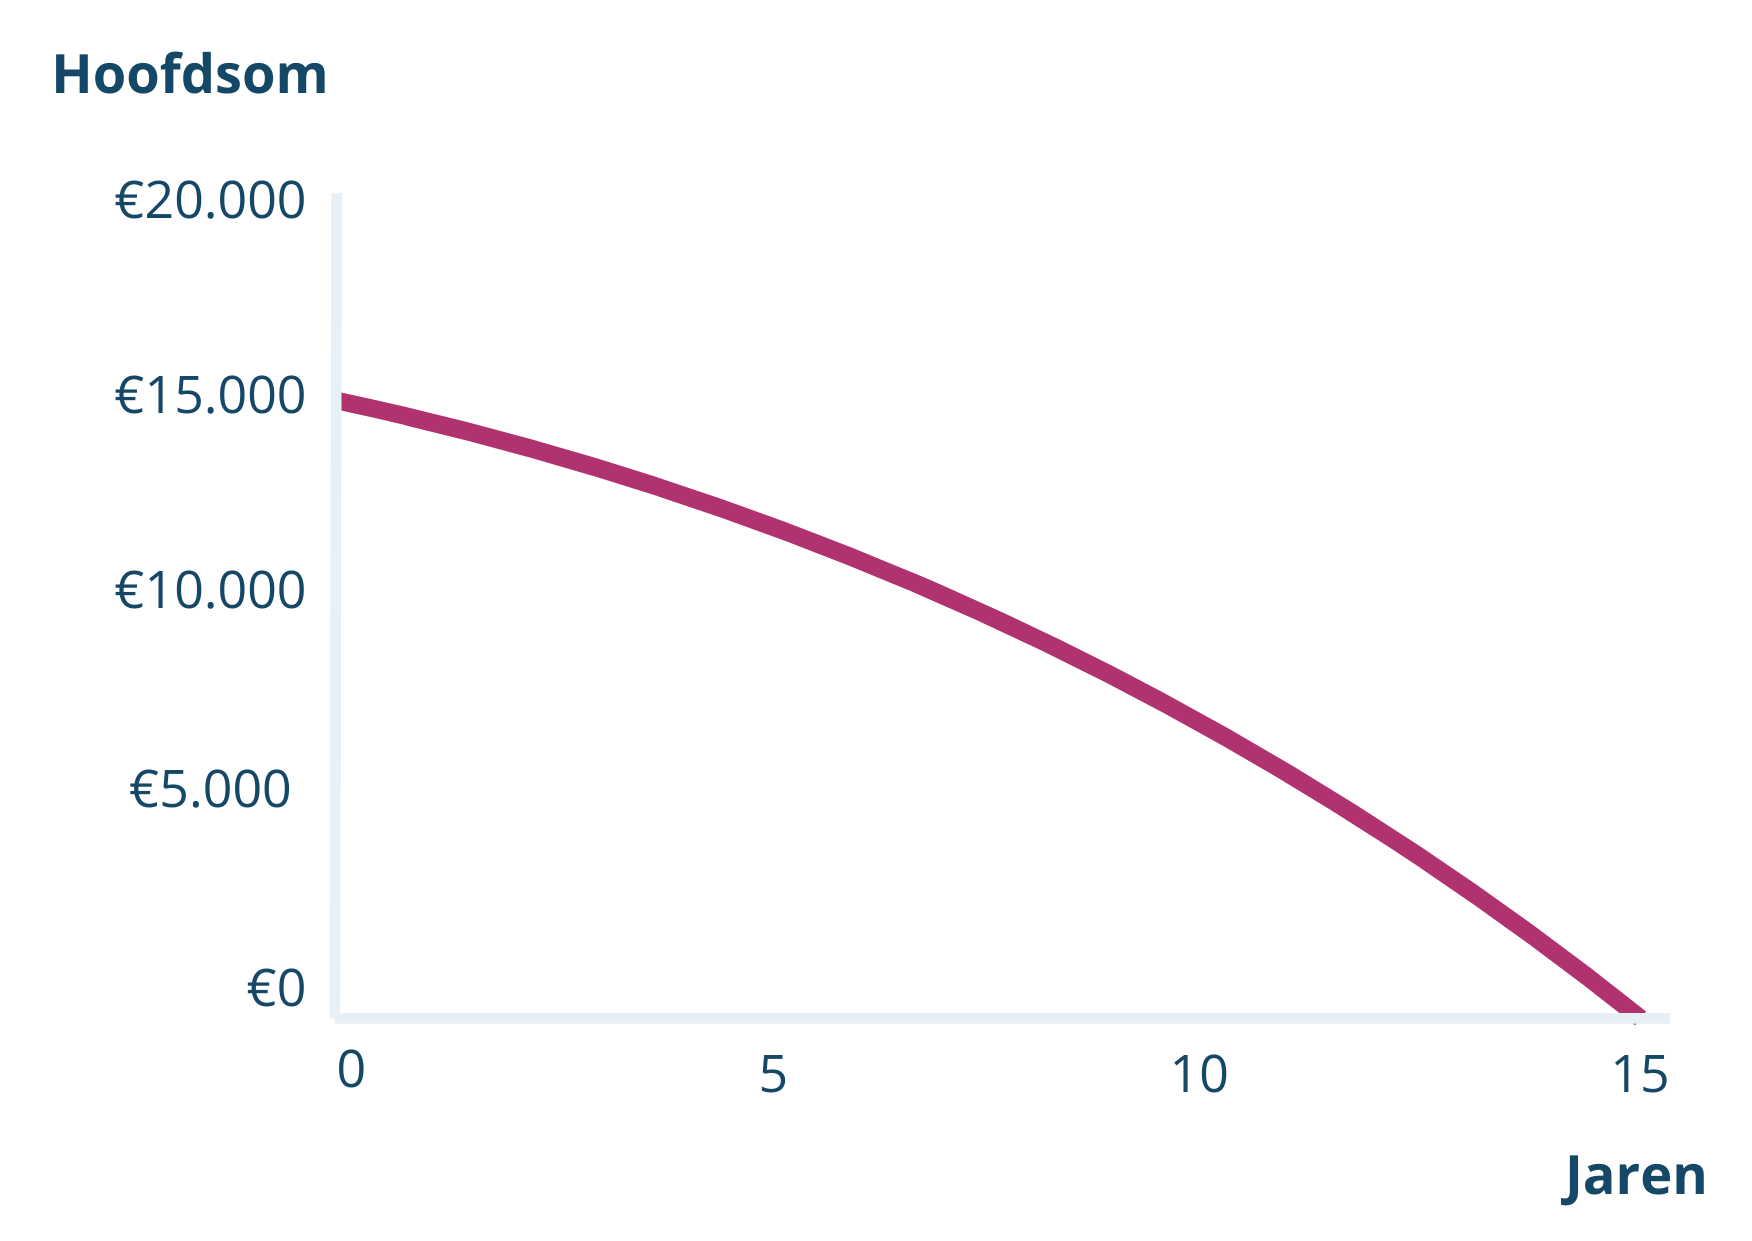
Stel dat u een persoonlijk krediet afsluit en het bedrag in vaste maandtermijnen terugbetaalt. Een deel van iedere termijn gaat naar rente en een deel naar aflossing. Naarmate u aflost, wordt het openstaande bedrag kleiner en wordt doorgaans ook over een lager bedrag rente berekend.
De precieze maandtermijn en totale kosten zijn afhankelijk van het leenbedrag, de rente, de looptijd en de voorwaarden. Gebruik daarom een berekening op basis van een concreet aanbod en controleer de bedragen in de kredietovereenkomst. Een online rekenvoorbeeld is indicatief en vormt geen persoonlijk kredietaanbod.
Vergelijk bij meerdere aanbieders ten minste de volgende punten:
Controleer ook of de lening past binnen uw maandelijkse budget. Houd rekening met onverwachte uitgaven en met andere financiële verplichtingen. Een kredietverstrekker beoordeelt uw aanvraag, maar het is belangrijk dat u zelf eveneens nagaat of de lasten op langere termijn betaalbaar blijven.
Bij een persoonlijke lening staat de rente doorgaans vast voor de afgesproken looptijd. Controleer de overeenkomst om te zien welke afspraken voor uw lening gelden.
Ja. Aanbieders hanteren verschillende tarieven en voorwaarden. Ook uw persoonlijke financiële situatie kan van invloed zijn op het aanbod.
De mogelijkheden en eventuele kosten voor vervroegd aflossen staan in de voorwaarden van de lening. Vraag dit na bij de kredietverstrekker voordat u een overeenkomst afsluit.
De rente op een persoonlijk krediet is belangrijk, maar niet het enige waarop u moet letten. Vergelijk ook het JKP, de looptijd, de maandlasten en het totale terug te betalen bedrag. Zo krijgt u een beter beeld van de werkelijke kosten en kunt u beoordelen of de lening bij uw financiële situatie past.
Deze informatie is algemeen van aard en geen persoonlijk financieel advies. De rente en voorwaarden verschillen per aanbieder en kunnen veranderen. Controleer altijd het actuele aanbod en de kredietovereenkomst.
Vergelijk de rente bij meerdere kredietverstrekkers voordat u een persoonlijk krediet afsluit. Rentes en voorwaarden kunnen per aanbieder verschillen, en het eerste aanbod is niet altijd het voordeligste. Kijk niet alleen naar het rentepercentage, maar vergelijk ook het jaarlijks kostenpercentage (JKP), de maandlasten, de looptijd en het totale bedrag dat u terugbetaalt. Zo kunt u aanbiedingen beter beoordelen en een krediet kiezen dat bij uw financiële situatie past.
Let bij het vergelijken van een persoonlijk krediet niet alleen op de rente, maar ook op het jaarlijks kostenpercentage (JKP). Het JKP geeft een breder beeld van de jaarlijkse kosten van het krediet en helpt u aanbiedingen beter met elkaar te vergelijken. Controleer daarnaast de looptijd, de maandlasten en het totale bedrag dat u terugbetaalt: een lagere rente betekent niet automatisch dat de lening over de hele looptijd goedkoper is.
Controleer voordat u een persoonlijk krediet afsluit of de rente vast of variabel is. Bij een vaste rente blijft het rentepercentage gedurende de afgesproken periode gelijk, waardoor uw maandlasten voorspelbaar zijn. Een variabele rente kan veranderen, waardoor uw maandbedrag of totale kosten kunnen stijgen of dalen. Bekijk daarom goed wat de kredietovereenkomst hierover vermeldt en bedenk welke mate van zekerheid bij uw financiële situatie past.
Een langere looptijd verlaagt vaak uw maandlast, omdat u het geleende bedrag over meer maanden terugbetaalt. U betaalt echter ook langer rente, waardoor de totale kosten meestal hoger uitvallen. Vergelijk daarom niet alleen de maandtermijn, maar ook het totaalbedrag dat u over de hele looptijd terugbetaalt.
Controleer voordat u een persoonlijk krediet afsluit of er afsluit- of administratiekosten gelden. Zulke kosten kunnen de totale prijs van de lening verhogen en staan mogelijk niet direct in het rentepercentage vermeld. Bekijk daarom het jaarlijks kostenpercentage (JKP), de offerte en de kredietvoorwaarden zorgvuldig, zodat u weet welk bedrag u in totaal terugbetaalt.
Controleer voordat u een persoonlijk krediet afsluit of u vervroegd mag aflossen en of daar kosten aan verbonden zijn. Extra aflossen kan helpen om uw schuld sneller te verlagen en mogelijk rentekosten te besparen, maar de voorwaarden verschillen per kredietverstrekker. Bekijk daarom de kredietovereenkomst of vraag de aanbieder om uitleg, zodat u weet wat de gevolgen zijn voor uw lening.
Kies maandlasten die comfortabel binnen uw budget passen, ook nadat u rekening hebt gehouden met vaste lasten en onverwachte uitgaven. Een langere looptijd kan de maandtermijn verlagen, maar u betaalt mogelijk langer rente en daardoor meer in totaal. Kijk dus niet alleen naar wat u maandelijks kunt missen, maar ook naar het totale terug te betalen bedrag.
