Een lening voor particulieren kan uitkomst bieden wanneer u een grote uitgave wilt doen, zoals een auto kopen, uw woning verbeteren of onverwachte kosten betalen. Geld lenen brengt echter ook verplichtingen met zich mee. Het is daarom belangrijk om vooraf te bekijken welke lening bij uw situatie past en wat u uiteindelijk terugbetaalt.
Een lening voor particulieren is krediet dat wordt verstrekt aan een persoon en niet aan een bedrijf. U ontvangt een bedrag en betaalt dit volgens de afgesproken voorwaarden terug, meestal in vaste maandelijkse termijnen. Daarin zijn doorgaans zowel de aflossing als de rente opgenomen.
De voorwaarden verschillen per aanbieder en leenvorm. Denk aan de rente, de looptijd, het maandbedrag en de mogelijkheden om extra af te lossen. Bekijk daarom altijd het volledige aanbod en niet alleen de hoogte van het bedrag dat u kunt lenen.
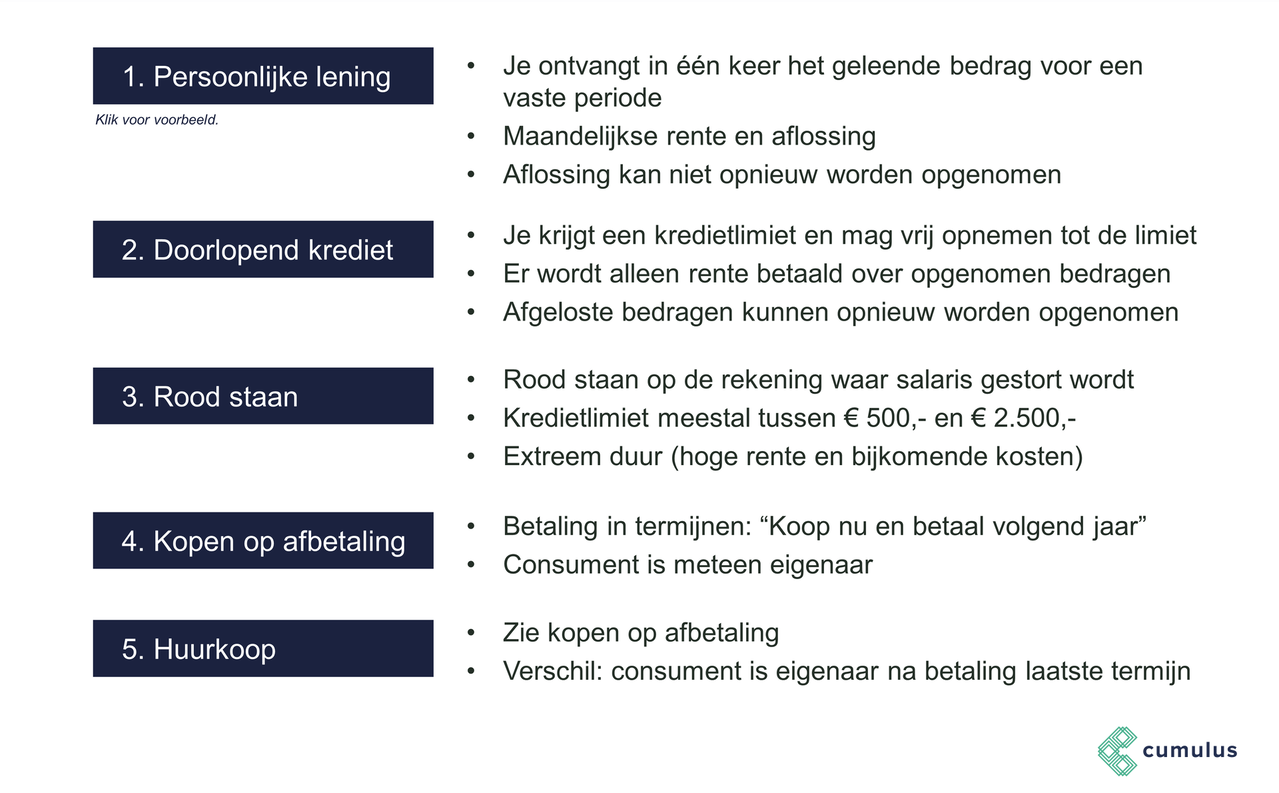
Bij een persoonlijke lening leent u een vooraf afgesproken bedrag tegen een vaste rente en met een vaste looptijd. U weet daardoor meestal vanaf het begin hoe hoog uw maandbedrag is en wanneer de lening is afgelost. Deze leenvorm kan geschikt zijn voor een geplande, eenmalige uitgave.
Bij een doorlopend krediet kunt u, binnen een afgesproken kredietlimiet, geld opnemen wanneer dat nodig is. De voorwaarden en beschikbaarheid van deze leenvorm kunnen verschillen. Controleer goed hoe de rente wordt berekend en hoe lang u over terugbetaling kunt doen.
Sommige leningen worden afgesloten voor een specifiek doel, zoals de aankoop van een auto of een woningverbetering. Vergelijk de voorwaarden met die van andere leenvormen. De naam van een lening zegt niet automatisch iets over de totale kosten of de geschiktheid voor uw situatie.
De kosten van een lening hangen onder meer af van het leenbedrag, de rente en de looptijd. Een langere looptijd kan het maandbedrag verlagen, maar betekent vaak dat u langer rente betaalt. Kijk daarom niet alleen naar wat u maandelijks kunt missen, maar ook naar het totaalbedrag dat u gedurende de hele looptijd terugbetaalt.
Let bij het vergelijken onder andere op:
Begin met het bepalen van het bedrag dat u echt nodig hebt. Een hoger leenbedrag kan aantrekkelijk lijken, maar leidt ook tot hogere terugbetalingen. Maak vervolgens een overzicht van uw inkomsten, vaste lasten en andere financiële verplichtingen. Zo krijgt u een beter beeld van het maandbedrag dat verantwoord binnen uw budget past.
Vergelijk daarna meerdere aanbieders en lees de voorwaarden zorgvuldig door. Let erop dat u offertes op dezelfde looptijd en hetzelfde leenbedrag vergelijkt. Controleer ook of de rente vast of variabel is en welke mogelijkheden er zijn om eerder af te lossen.
Leen alleen als de uitgave noodzakelijk of goed gepland is en de terugbetaling binnen uw budget past. Houd rekening met veranderingen in uw omstandigheden, zoals hogere woonlasten, minder inkomen of onverwachte uitgaven. Een financiële buffer kan helpen om te voorkomen dat een tegenvaller direct tot betalingsproblemen leidt.
Neem de tijd om de voorwaarden te begrijpen voordat u een overeenkomst aangaat. Bij twijfel kunt u onafhankelijk financieel advies inwinnen. Een lening kan een praktische oplossing zijn, maar de juiste keuze begint met inzicht in de totale kosten en uw eigen mogelijkheden.
Een lening voor particulieren kan helpen om een geplande uitgave te financieren. De beste keuze hangt af van uw leendoel, financiële situatie en de voorwaarden van de lening. Vergelijk daarom niet alleen de maandlasten, maar ook de rente, looptijd en totale terugbetaling. Zo maakt u een beter geïnformeerde beslissing.
Een lening voor particulieren is geld dat u als privépersoon leent bij een bank of andere kredietverstrekker en volgens afgesproken voorwaarden terugbetaalt. Meestal betaalt u maandelijks een vast bedrag aan aflossing en rente. De looptijd, rente en totale kosten verschillen per lening en aanbieder. Vergelijk daarom de voorwaarden en leen alleen een bedrag dat u verantwoord kunt terugbetalen.
Particulieren kunnen verschillende soorten leningen afsluiten, afhankelijk van hun leendoel en financiële situatie. Veelvoorkomende opties zijn een persoonlijke lening voor een vast bedrag, een doorlopend krediet waarbij binnen een afgesproken limiet geld kan worden opgenomen, en een hypotheek voor de aankoop of verbouwing van een woning. Ook rood staan, kopen op afbetaling en een creditcardkrediet zijn vormen van lenen. De voorwaarden, rente en totale kosten verschillen per leenvorm en aanbieder; vergelijk deze daarom zorgvuldig voordat u een keuze maakt.
Hoeveel u als particulier kunt lenen, hangt af van uw persoonlijke financiële situatie. Kredietverstrekkers kijken onder meer naar uw inkomen, vaste lasten, bestaande leningen en eventuele betalingsverplichtingen. Ook de gewenste looptijd en het type lening spelen een rol. Een hoger leenbedrag betekent doorgaans hogere maandlasten, dus leen alleen wat u nodig hebt en verantwoord kunt terugbetalen. Vraag een persoonlijke berekening aan en vergelijk de voorwaarden en totale kosten voordat u een lening afsluit.
De kosten van een lening voor particulieren hangen af van het leenbedrag, de rente en de looptijd. Ook eventuele voorwaarden, zoals kosten voor vervroegd aflossen, kunnen van invloed zijn. Vergelijk daarom niet alleen het maandbedrag, maar kijk ook naar het jaarlijkse kostenpercentage (JKP) en het totale bedrag dat u tijdens de hele looptijd terugbetaalt. De exacte kosten verschillen per aanbieder en uw persoonlijke financiële situatie.
Let bij het vergelijken van leningen voor particulieren niet alleen op de rente of het maandbedrag, maar ook op het jaarlijkse kostenpercentage (JKP) en het totale bedrag dat u gedurende de hele looptijd terugbetaalt. Vergelijk aanbiedingen op basis van hetzelfde leenbedrag en dezelfde looptijd, en controleer of de rente vast of variabel is. Bekijk ook de voorwaarden voor extra of vervroegd aflossen en eventuele kosten of gevolgen bij betalingsproblemen. Kies uiteindelijk een lening waarvan de maandlasten verantwoord binnen uw budget passen.
